请看下面这张包含九个国家和地区的经济图表。
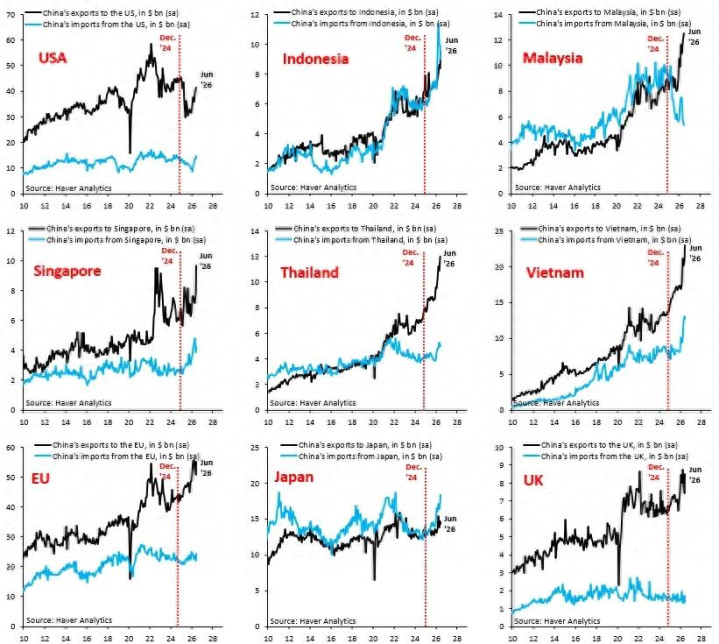
这张图里的黑线,代表中国对该国或地区的月度出口额;
蓝线,则是中国从该地的进口额。
最重要的是:那条贯穿所有图表的红色虚线,精准地定格在2024年12月——也就是美国那场轰轰烈烈的“关税大战”爆发的前夜。
欧美地缘政治精英们原本以为,这条红线会成为把中国制造打到泥土里。
然而,时间走到2026年中旬,当我们把完整的数据拉出来回望时,却发现这根本不是什么谢幕的红线,而是一根火箭升空的起跑线。
特别是把目光移向东南亚那几张图表时(印尼、马来西亚、新加坡、泰国、越南),那些代表中国出口的黑线,在越过红线后,几乎全部拉出了一个令人头皮发麻的抛物线,笔直地戳向天空。
这时候,原本在台下鼓掌的欧盟一回头,脸上的笑容突然凝固了:
“等一下,美国筑墙挡中国,怎么我东南亚的汽车和老家资产,全被中国给‘偷’了?”
美国关税的“回旋镖”:老夫不仅回来了,老夫还涨价了
在拆解欧盟的悲剧之前,我们先来看看这场大戏的始作俑者——美国。
看左上角USA的那张图。2025年初,随着新一轮高额关税落地,中国的对美出口(黑线)确实出现了一段肉眼可见的深蹲。当时华盛顿的智库里一片欢呼,高呼“供应链去中国化成功在望”。
然而,经济学最冷酷的地方在于,它不听政治口号。美国庞大的消费市场和已经高度依赖中国中间件的供应链,根本无法在短时间内找到替代品。
到了2026年中,中国对美的出口额已经几乎满血复活,重新逼近了2024年底的高位。
更具讽刺意味的是关税对“物价”的催化。
2025年关税刚挥舞下来的时候,为了把商品运往新市场,中国企业不得不阶段性地降价“内卷”,这甚至给中国经济带来了一丝微弱的通缩压力。美国鹰派以为自己成功拿捏了中国企业的利润率。
但这种好日子没过多久。随着美国国内发现“不买中国货通胀就要原地爆炸”,其关税政策在执行层面不得不悄悄放宽、豁免或延期。而此时,中国企业已经完成了全球市场的战略大漂移。
当美国买家在2026年重新登门求货时,迎来的不是降价,而是出口价格的强劲反弹。
用大白话来说就是:当初你加我关税,我降价自救;如今你离不开我,不好意思,老夫要涨价了。 2025年被折损的利润,正在2026年加倍赚回来。
但这还不是最精彩的。最精彩的部分,发生在美国自顾不暇时,欧洲背后燃起的熊熊大火。
马奇诺防线与被“偷家”的欧盟
当美国在太平洋东岸筑墙时,欧盟在干什么?
他们在忙着“抄作业”。欧盟不仅给美国的关税政策大声叫好,甚至还紧随其后,在布鲁塞尔的办公室里点着咖啡,对中国的电动汽车、光伏产品发起了一轮又一轮的反补贴调查和关税壁垒。
欧盟以为,只要守住欧洲大陆这块一亩三分地,自家的工业巨头们就能继续躺在过去的功劳簿上高枕无忧。
这种防御策略,像极了当年法国人修筑的马奇诺防线。
他们算准了中国商品会正面撞上欧洲的关税墙,却完全忘记了,贸易和资本像水一样,堵死一条管道,它就会以更惊人的流速冲进另一个盆地。
中国制造没有在布鲁塞尔硬磕,而是直接顺着水流,绕过马奇诺防线,抄了欧洲人的后路。
这个后路,就是东南亚。
看看泰国、马来西亚、越南和印尼的图表。
在2024年底那条红线之后,中国对这些国家的出口呈现出一种近乎“清仓式”的爆发:
中国对泰国的月出口额,从70亿美元级别的平台,直接拉升到近120亿美元;
对越南的出口,更是从130亿美元疯狂飙升至超过220亿美元;
马来西亚和印尼的黑线同样像被注入了肾上腺素,直线上扬。
这里面运的是什么?不是廉价的塑料玩具或服装鞋帽,而是汽车、智能硬件、高档机械设备以及整套的工业供应链。
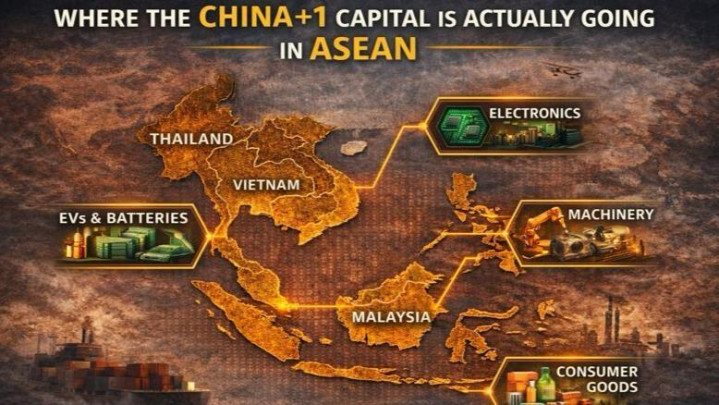
这正是欧洲,尤其是德国工业,过去几十年赖以生存的海外“现金奶牛”。
以汽车为例。在传统的全球汽车版图中,东南亚虽然一直被日系燃油车盘踞,但德系等欧洲豪华品牌和高档车型,在这里一直享受着极高的溢价和稳固的市场份额。每当欧洲本土经济不景气,去东南亚和亚太市场卖车总能帮他们回一大口血。
然而到了2025和2026年,这场生态平衡被彻底打破了。
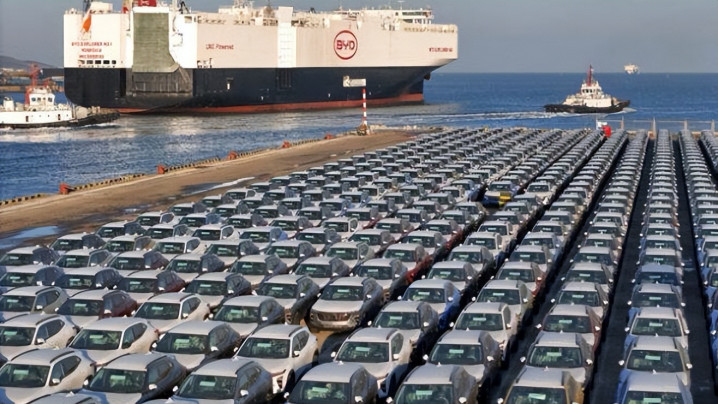
根据最新的行业数据,在东南亚最大的汽车制造和消费国之一泰国,中国品牌在电动汽车(EV)市场的份额已经飙升至惊人的74%左右。
比亚迪、哪吒、上汽等中国车企,在极短的时间内完成了对当地市场的洗礼。即便是在整体汽车市场出现阶段性波动的背景下,东南亚的电车普及率依然在2026年迎来了爆发式增长。
欧洲人天天在布鲁塞尔开会探讨如何追求“绿色转型”,结果一抬头发现,自己还没转型成功,东南亚的人民已经人手一辆性价比拉满、充满未来科技感的中国绿牌车了。
历史的黑色幽默:学生把老师的退路给断了
中欧在汽车工业上的交锋,如果拉长到历史的维度来看,充满了宿命般的黑色幽默。
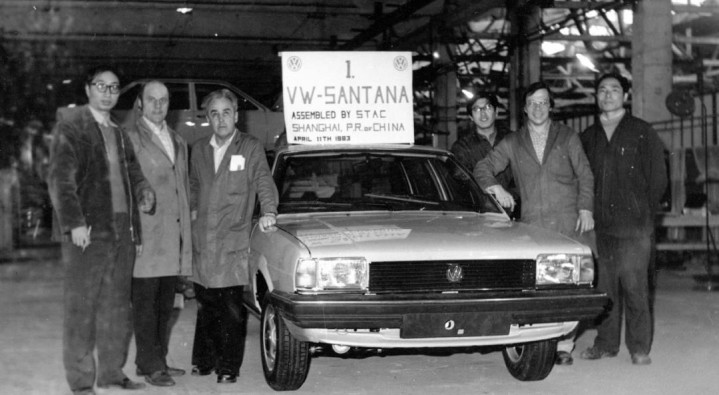
把时间倒回40年前的20世纪80年代。当时的中国汽车工业底子薄弱,正是在这种背景下,德国大众跨越重洋来到上海。一辆黑色的“桑塔纳”,成为了中国整整一代人对于现代文明和高级轿车的最初启蒙。
那时候,德国人是毫无疑问的“老师”。他们带来了先进的工业标准、严苛的供应链管理,手把手地教会了中国汽车产业如何运转。在之后的三十年里,欧洲车企靠着这种技术代差,在中国市场赚得盆满钵满,并将这些利润源源不断地输送回欧洲,支撑起他们令人羡慕的高福利社会。
在欧洲工业精英的认知里,这种“老大哥”的生态位是固化的。他们理所当然地认为,即使中国学会了造车,也只能在低端市场打打下手,高端的、高利润的全球市场,永远属于欧洲。
然而,2026年的现实给这种傲慢狠狠扇了一记耳光。
汽车行业的底座已经变了。过去比拼的是发动机的汽缸数、变速箱的齿轮工艺——那是欧洲用上百年时间筑起的专利护城河;而今天比拼的是三电系统、全产业链的垂直整合能力、智能座舱的迭代速度以及芯片的算力。
这刚好撞进了中国工业的优势射程。
当欧洲车企还在用“清朝的工匠精神”,慢悠悠地打磨一辆售价昂贵、车机系统宛如老款诺基亚的纯电SUV时,中国车企已经把功能拉满、价格极具杀伤力的“智能iPhone车”开到了东南亚和拉美买家的面前。
安联经济研究的一份报告一针见血地指出:即便扣除所有潜在的关税和运费,欧洲传统汽车在面对中国同类车型时,依然存在15%到30%的结构性价格劣势。
更要命的是,欧洲车企的研发投入仅占其收入的6%左右,且大量资金被浪费在妥协于欧洲内部复杂的环保官僚体制上。而中国车企是在用中国互联网的内卷速度和高额的资本开支,对汽车进行“周更”式的技术迭代。
这种降维打击的结果,清晰地反映在了图表上。欧洲人守住了自己用高关税围起来的本国市场,却在更广阔的全球公海上,被中国制造抢光了所有的救生艇。
“中国冲击2.0”:为什么欧盟的关税工具失效了?
现在,欧洲的政客们正在惊恐地惊呼“中国冲击2.0”(China Shock 2.0)的到来。
但他们很快会绝望地发现,自己手里的武器库已经过时了。
如果中国只是单纯地把在上海、深圳生产的汽车装上集装箱,运到曼谷或吉隆坡去卖,欧盟或许还能通过施加外交压力,逼迫东南亚国家一起搞贸易壁垒。
但对不起,中国企业这次玩的是“产业出海”,而不是简单的“产品出海”。
看看这两年发生的事:比亚迪在泰国的罗勇府建成了大型乘用车工厂;长城、奇瑞、吉利在马来西亚和印尼的本土化生产线全线开工。这些工厂不仅带来了投资,还为当地创造了成千上万的高薪就业机会和完整的配套供应链。
这就带来了一个让欧盟窒息的局面: 中国车企在泰国生产的汽车,在法律和贸易概念上,属于“泰国制造”。
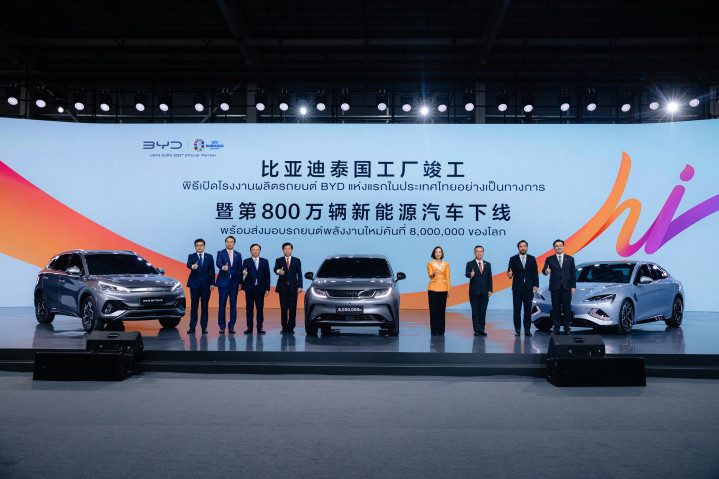
欧盟总不能因为自己卖不掉车,就跑去对泰国、马来西亚加征反倾销关税吧?如果真这么做,那就不叫贸易保护,那叫国际霸凌,会彻底把整个东盟推向对立面。
中国用最纯熟的工业资本,在东南亚筑起了一个个“用魔法打败关税”的实体堡垒。
这场被称为“世界立体棋局”的博弈,到了2026年,结局正变得越来越清晰。
正如那位美国鹰派在文章开头不得不酸溜溜承认的那样:“在这个3D棋局里,中国目前正占据上风。”
西方原本写好的剧本叫《困兽之斗》,他们试图用关税作为铁笼,把中国强大的制造产能死死困在本土,直到它自我窒息。
但他们低估了中国制造的弹性和全球市场的广阔。最终,这个剧本在残酷的经济规律作用下,硬生生被演成了《放虎归山》。关税没有成为绞索,反而成为了中国企业告别舒适区、全面走向全球化深水区的催化剂。
最滑稽的画面定格在了2026年的当下:
美国发现关税除了推高本国通胀、最后不得不接受中国商品涨价之外,什么也没得到;
中国出口在经历了一年的阵痛后,不仅在欧美市场全面复活,还顺手在东南亚、中东和拉美开辟了第二、第三战场;
只有欧盟,手里还紧紧攥着香槟杯,呆呆地站在空无一人的观众席上。他们终于发现,自己为了配合大洋彼岸的掌声,付出的代价,是丢掉了整整一代工业巨头的全球未来。
亚金配资提示:文章来自网络,不代表本站观点。